
Le secteur agricole marocain vit depuis une décennie une accélération de l’intérêt pour les technologies. L’irrigation dite « intelligente », la mécanisation, les services numériques (applications météo, SMS d’alerte, plateformes commerciales), les serres modernisées et l’émergence d’un écosystème d’AgriTech constituent aujourd’hui le visage de cette transformation. Pourtant, derrière la visibilité médiatique et les projets pilotes, le taux d’adoption réel reste très contrasté selon les régions, les filières et la taille des exploitations.
Les actions publiques et les projets multilatéraux ont favorisé des initiatives visibles : modernisation d’ouvrages d’irrigation, subventions pour le goutte-à-goutte, programmes de démonstration terrain, et appui aux startups. Le World Bank Large Scale Irrigation Modernization Project illustre cette dynamique en soutenant la diffusion du goutte-à-goutte et des pratiques d’économie d’eau dans plusieurs périmètres irrigués. Ces programmes visent à combiner sécurité hydrique et productivité agricole.
Quelle réalité chiffrée pour l’adoption ?
Les chiffres disponibles dessinent un diagnostic nuancé. Historiquement, le Maroc affichait une pénétration limitée du goutte-à-goutte : des évaluations antérieures indiquaient qu’à un moment donné seulement environ 10 % de la surface irriguée utilisait le goutte-à-goutte, malgré un objectif ambitieux du Plan Maroc Vert visant 50 % d’aires irriguées équipées en goutte-à-goutte. Les études et bilans d’organismes techniques (ICARDA, rapports nationaux) confirment que la conversion progresse mais reste inachevée et inégale selon les bassins.
Les startups locales et l’essor d’applications (conseil météo, cartographie, suivi irriguation, e-commerce) témoignent d’un marché en construction
S’agissant de la mécanisation, le niveau d’équipement a augmenté au cours des vingt dernières années. Des estimations indiquaient une progression du nombre de tracteurs par unité de surface, avec des indices de mécanisation en nette amélioration dans certaines zones, mais la distribution reste déséquilibrée : les grandes exploitations et les régions de plaines irriguées se mécanisent plus vite que les exploitations familiales de montagnes ou de plateau. Des synthèses internationales et nationales montrent une progression mais pas encore une « saturation » homogène du territoire.
Pour le numérique, il n’existe pas encore de statistique nationale standardisée et consolidée (comme « x % des exploitations utilisent l’agriculture de précision »). Plusieurs études académiques et enquêtes terrain soulignent cependant que l’adoption des outils numériques progresse, portée par les jeunes agriculteurs, les producteurs de filières exportatrices et les agriculteurs intégrés à des groupes ou coopératives qui facilitent l’accès aux services. Les startups locales et l’essor d’applications (conseil météo, cartographie, suivi irriguation, e-commerce) témoignent d’un marché en construction mais non encore généralisé.
Les outils réellement utilisés — la hiérarchie opérationnelle
Sur le terrain, les technologies les plus adoptées sont celles qui répondent à deux critères : impact direct et visibilité du retour sur investissement. En tête figurent les équipements d’irrigation moderne, la mécanisation de base, la réfrigération/logistique et les services de conseil numérique.
L’irrigation localisée constitue l’outil le plus répandu parmi les innovations qui ont démontré un effet économique tangible
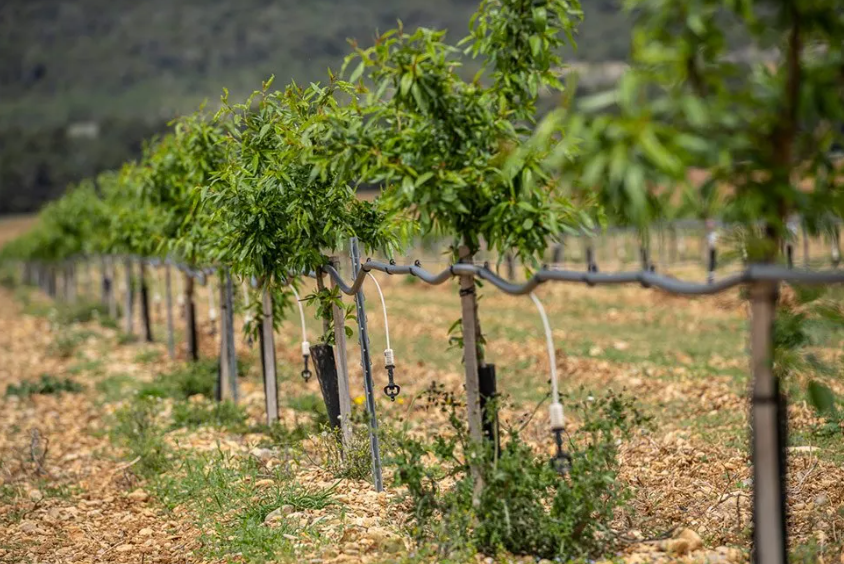
L’irrigation localisée constitue l’outil le plus répandu parmi les innovations qui ont démontré un effet économique tangible. Les systèmes goutte-à-goutte, les programmateurs et les compteurs d’eau réduisent la consommation, permettent une meilleure maîtrise de la fertilisation liquide et améliorent les rendements, en particulier pour les cultures maraîchères et fruitières. Les projets publics ont fourni des aides pour accélérer cette diffusion.
La mécanisation a évolué : l’usage de tracteurs, de semoirs, de pulvérisateurs autonomes et d’outils de récolte mécanisée s’est accru, surtout dans les bassins à forte intensité d’exportation. Cependant le rythme reste faible. La mécanique légère, les motoculteurs et les accessoires pour des cultures spécialisées complètent le parc. L’indexation internationale montre une progression mais aussi des inégalités régionales : certaines filières (primeurs du Souss, agrumes) sont plus robotisées que d’autres.
Les outils numériques les plus diffusés se répartissent en trois familles : services d’information (météo, alertes phytosanitaires et prix) via SMS et applications mobiles; solutions de pilotage d’irrigation (capteurs sol-humidité reliés à plateformes cloud et pilotage par smartphone); et plateformes de commercialisation/traçabilité qui facilitent l’accès aux marchés d’exportation. Ces services sont portés par des startups locales, des fournisseurs internationaux et des programmes d’appui technique. L’écosystème AgriTech marocain, en croissance, alimente ce mouvement.
Lire aussi : Agriculture au Maroc : État des lieux, défis, innovations … – AgriMaroc.ma
Enfin, la chaîne du froid et les investiments en conditionnement et en stations de conditionnement modernisées (packing houses) constituent une « technologie » structurante : investissements physiques, process qualité et traçabilité, couplés à la digitalisation des documents et des certificats, sont désormais incontournables pour l’export. Les importateurs européens exigent standards et preuves.
Quels freins à une adoption plus large ?
Trois types de barrières reviennent systématiquement dans les études et retours d’expérience. D’abord, la fragmentation foncière et la prévalence d’exploitations de petite taille limitent les économies d’échelle et complexifient l’investissement en technologies coûteuses. Ensuite, le coût d’entrée reste un obstacle : même subventionnées, les installations de goutte-à-goutte, capteurs ou machines représentent un effort financier qu’un grand nombre d’exploitations familiales ne peuvent pas faire sans crédit ou contractualisation. Enfin, le manque de compétence technique et la faible disponibilité d’un service après-vente local rendent l’adoption risquée pour des agriculteurs isolés. Ces constats figurent dans des rapports nationaux et études académiques sur l’adoption des technologies d’irrigation et sur la transformation digitale.
Par ailleurs, la structure des aides publiques et les incitations sociales ont parfois eu des effets pervers, notamment quand des aides universelles ont favorisé des schémas inadaptés ou retardé la recherche de modèles de location, mutualisation ou services partagés. Enfin, la pénurie saisonnière de main-d’œuvre pousse certains producteurs vers la mécanisation, mais d’autres préfèrent externaliser la main-d’œuvre vers l’étranger, ce qui modifie les priorités d’investissement.
Cas pratiques et exemples de réussite
Plusieurs initiatives témoignent d’un effet « démonstration » puissant. Des projets pilotes appuyés par des bailleurs et mis en œuvre avec des organisations locales ont permis à des agriculteurs d’adopter le goutte-à-goutte et d’augmenter la productivité tout en réduisant la consommation d’eau.
Des startups agritech (Sowit, AgriEdge et d’autres) proposent des plateformes de pilotage de l’irrigation et des services d’analyse agronomique, souvent en mode « capteurs + cloud + abonnement ». Ces modèles montrent que la convergence technologie-service est la clé pour dépasser la contrainte d’investissements initiaux élevés.
Regarder vers l’avenir : quel rythme peut-on espérer ?
La trajectoire d’adoption dépendra de la conjonction de différents facteurs. Si les programmes d’investissement et la dynamique startup se poursuivent, on peut raisonnablement s’attendre à une accélération soutenue de l’adoption des technologies à forte valeur ajoutée — goutte-à-goutte, pilotage par capteurs, plateformes commerciales et mécanisation ciblée — sur les cinq prochaines années. Cette accélération sera toutefois hétérogène : elle bénéficiera d’abord aux filières exportatrices et aux bassins irrigués, puis, progressivement, aux exploitations agricoles via des mécanismes de mutualisation et de services.
Sources :
World Bank — Large Scale Irrigation Modernization Project (résumé et impacts). (Banque mondiale)
ICARDA, notes sur l’adoption du goutte-à-goutte et politique de l’irrigation au Maroc. (ICARDA)
Analyses d’écosystèmes AgriTech (Tracxn, F6S) et fiches startups montrant l’essor des solutions numériques au Maroc. (Tracxn)
Études académiques et rapports techniques sur les déterminants d’adoption des technologies d’irrigation et digitales. (ResearchGate)
Données et synthèses internationales sur la mécanisation et la diffusion des technologies agricoles (FAO, CGIAR). (FAOHome)